綠色台玻
台玻TCFD 核心架構
本公司氣候行動詳細內容請參閱:TCFD報告書
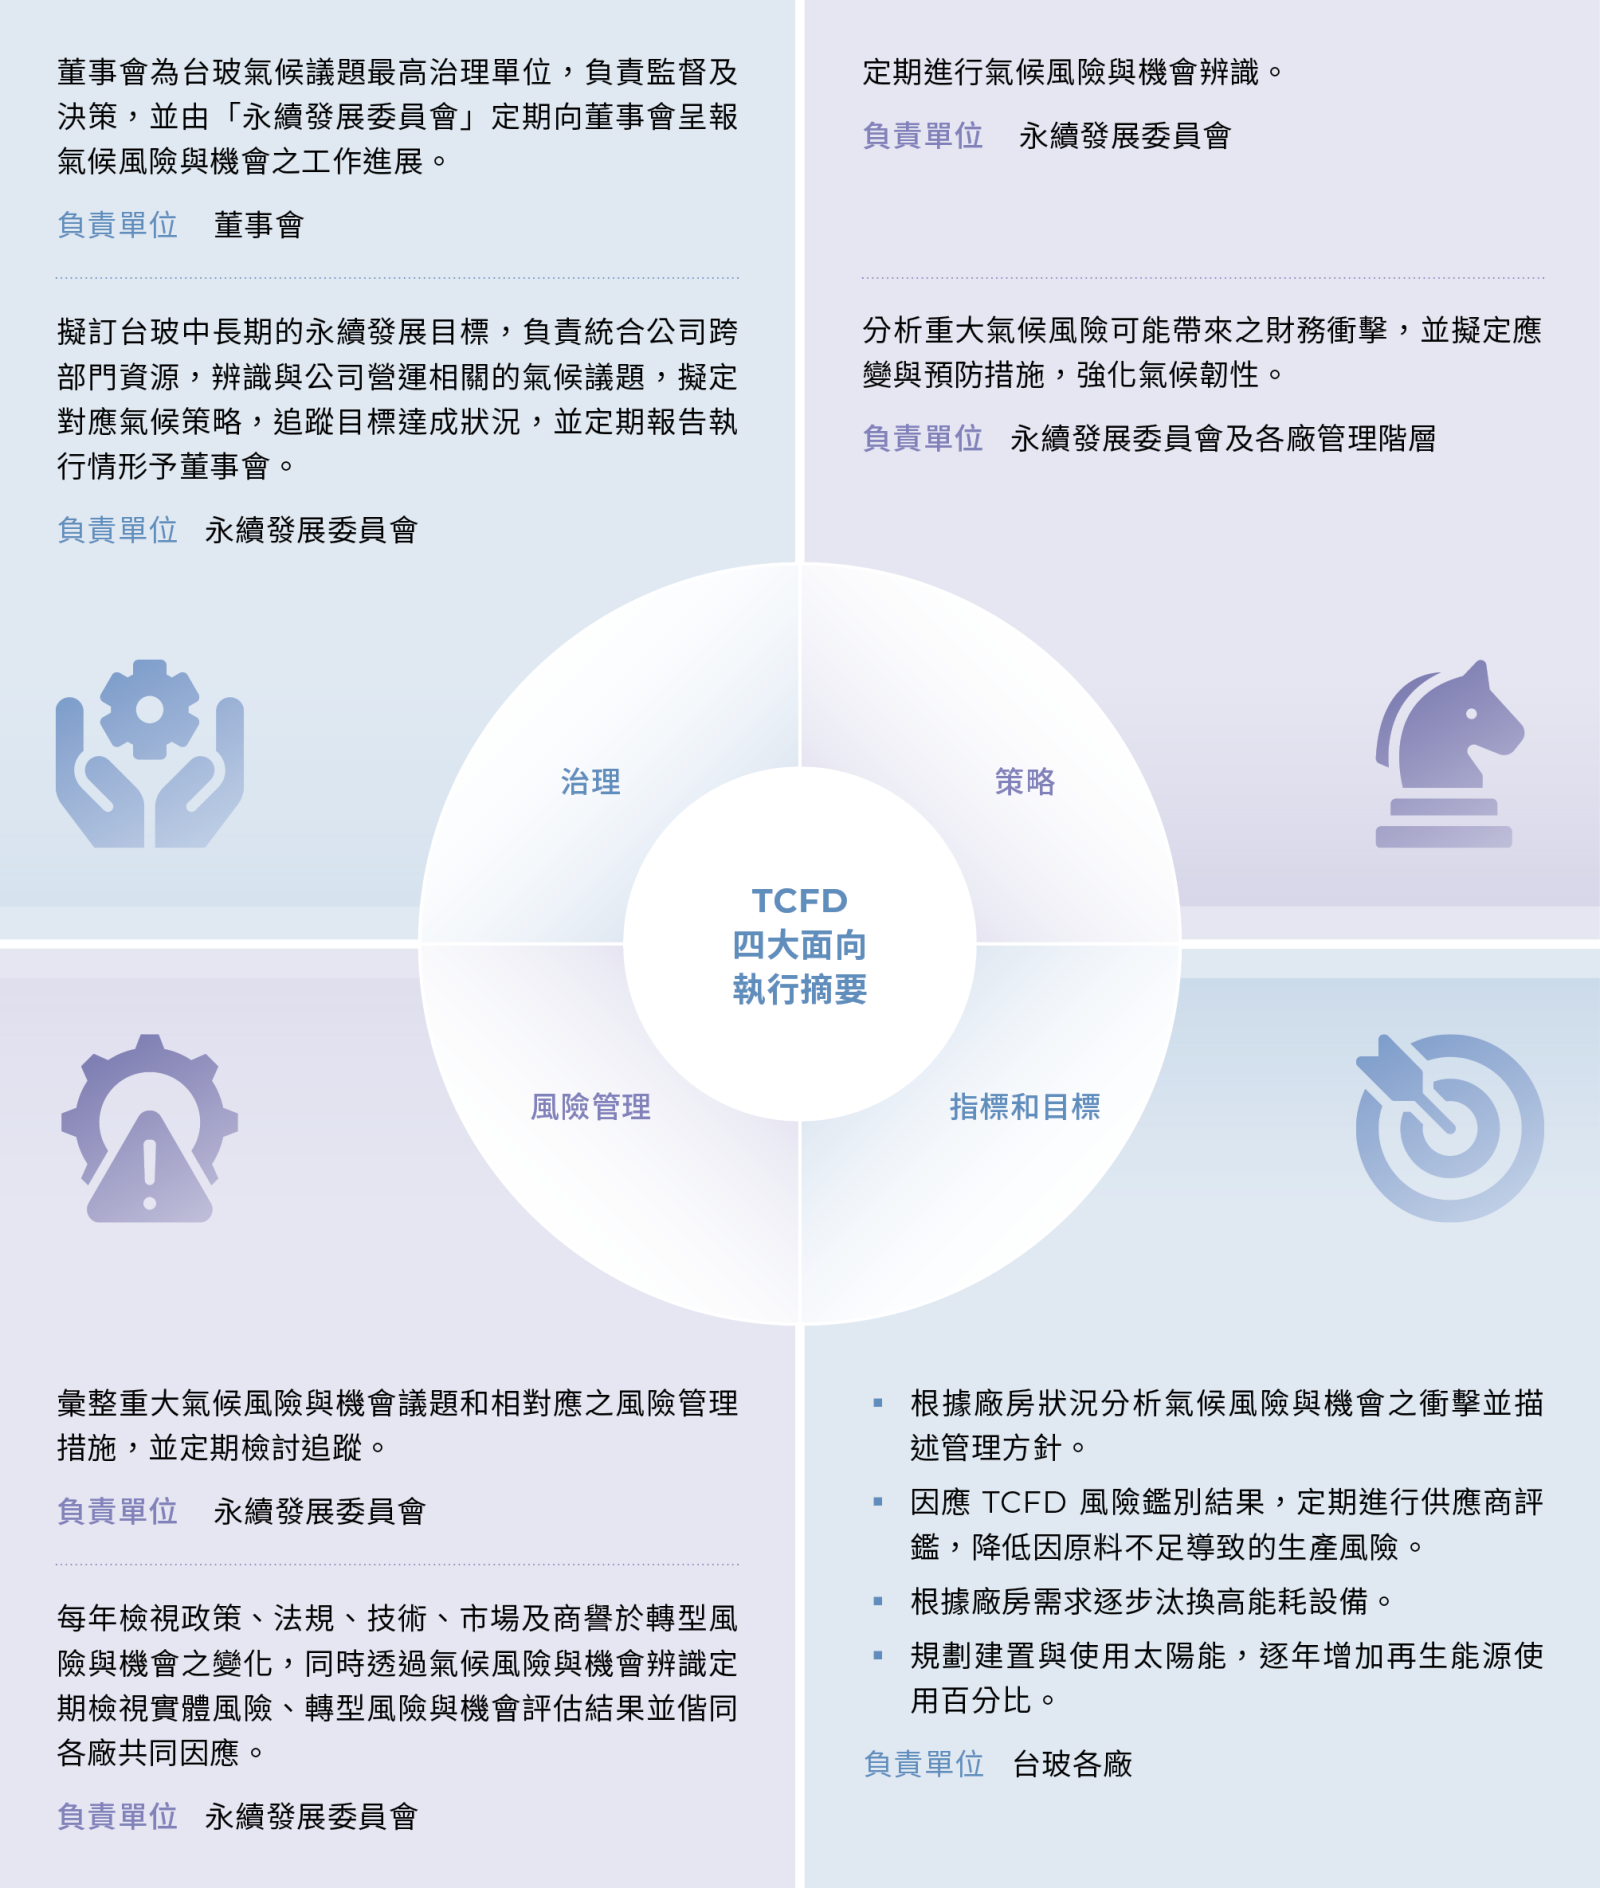
全球經濟論壇近幾年的報告顯示極端天氣、氣候行動失敗皆在全球風險前五大中,近四年更是位居一、二大風險,因此台玻導入 TCFD (Task Force on Climate-Related Financial Disclosures) 架構,以「治理」、「策略」、「風險管理」及「指標和目標」四個面向,擬定因應氣候變遷之策略與行動,以期降低氣候風險的衝擊。
鑑別氣候變遷風險與機會
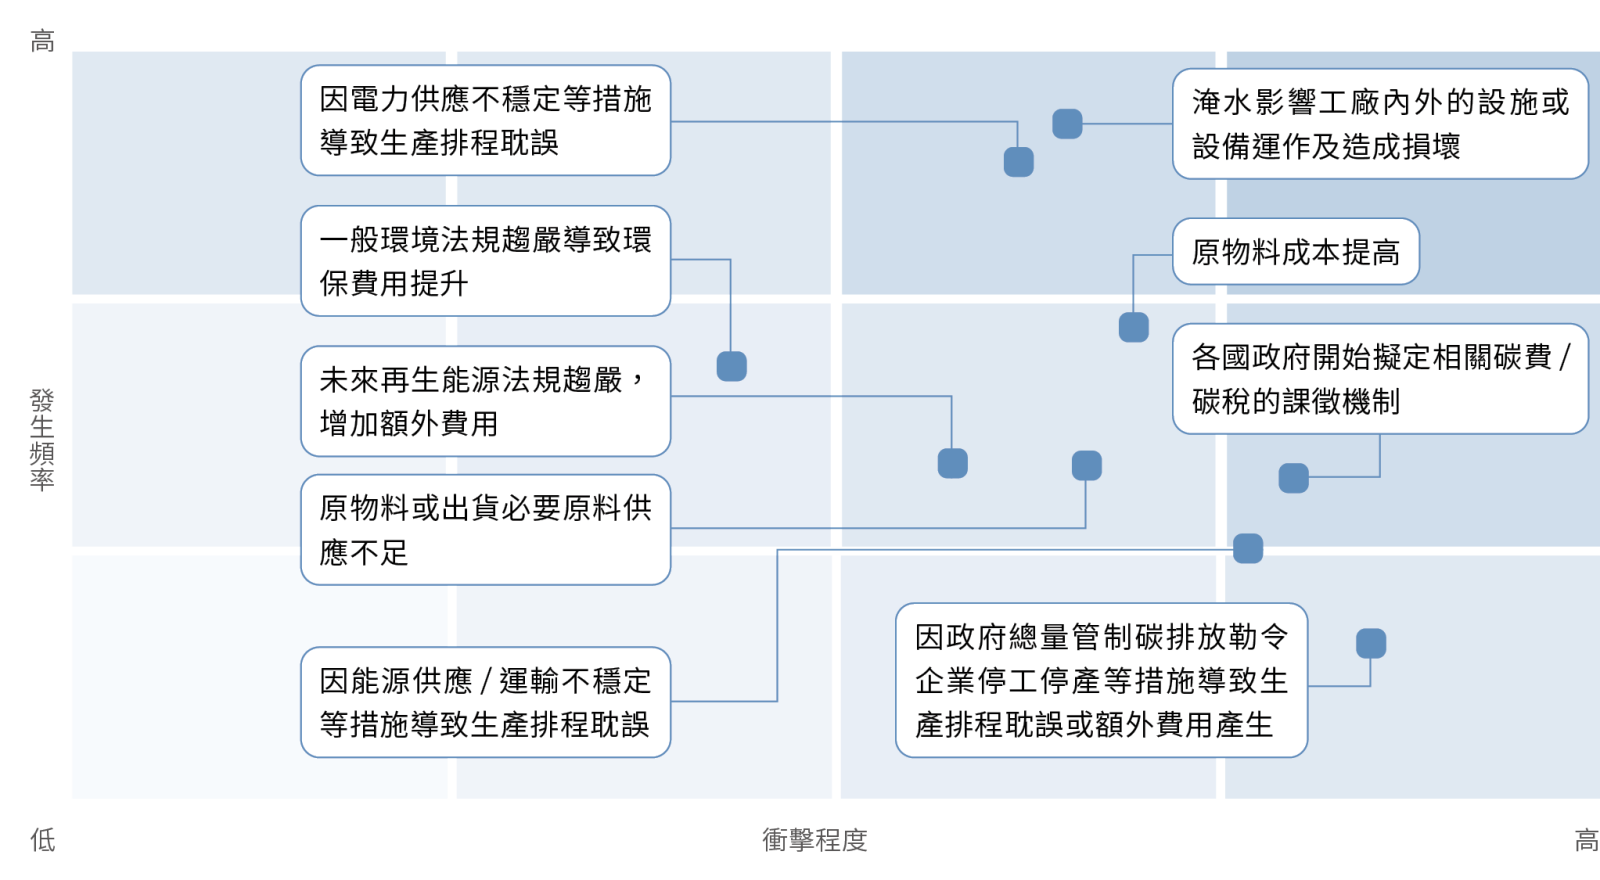
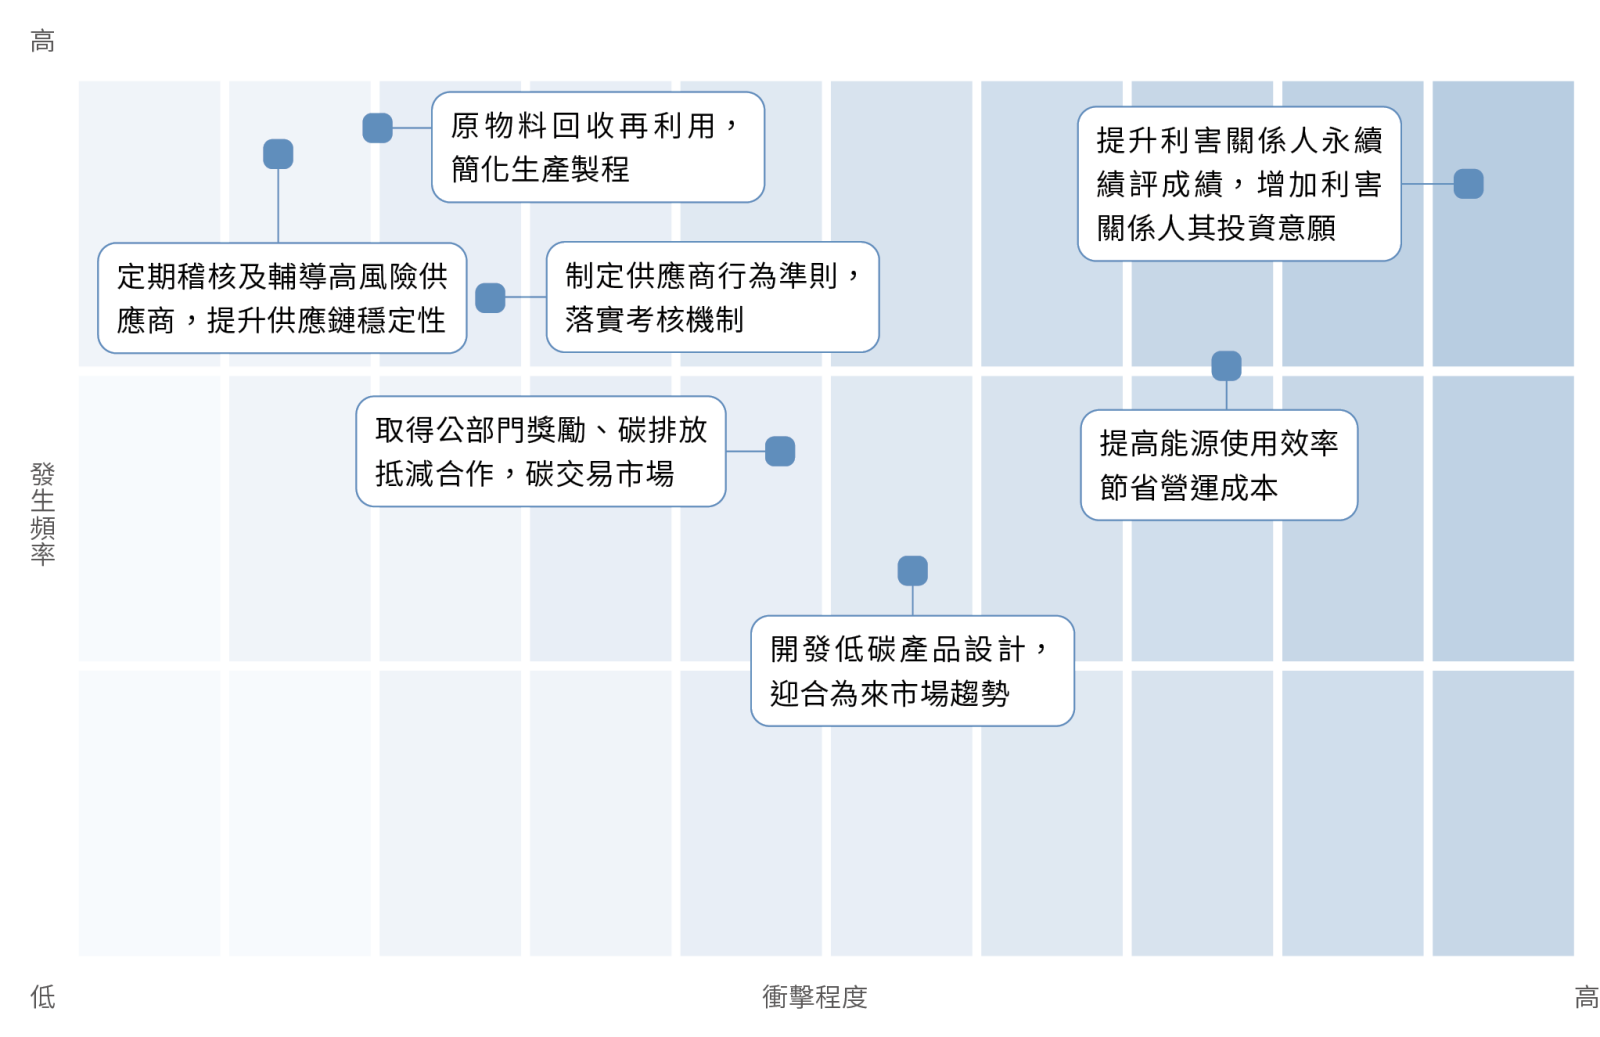
台玻偕同外部顧問專家透過發放問卷於各廠員工,並於蒐集後進行嚴謹分析,以「發生頻率」及「衝擊程度」兩項參數計算矩陣分析,共鑑別出9 項重大氣候變遷風險與7 項未來氣候高度潛在機會。
台玻氣候變遷風險
氣候變遷風險矩陣
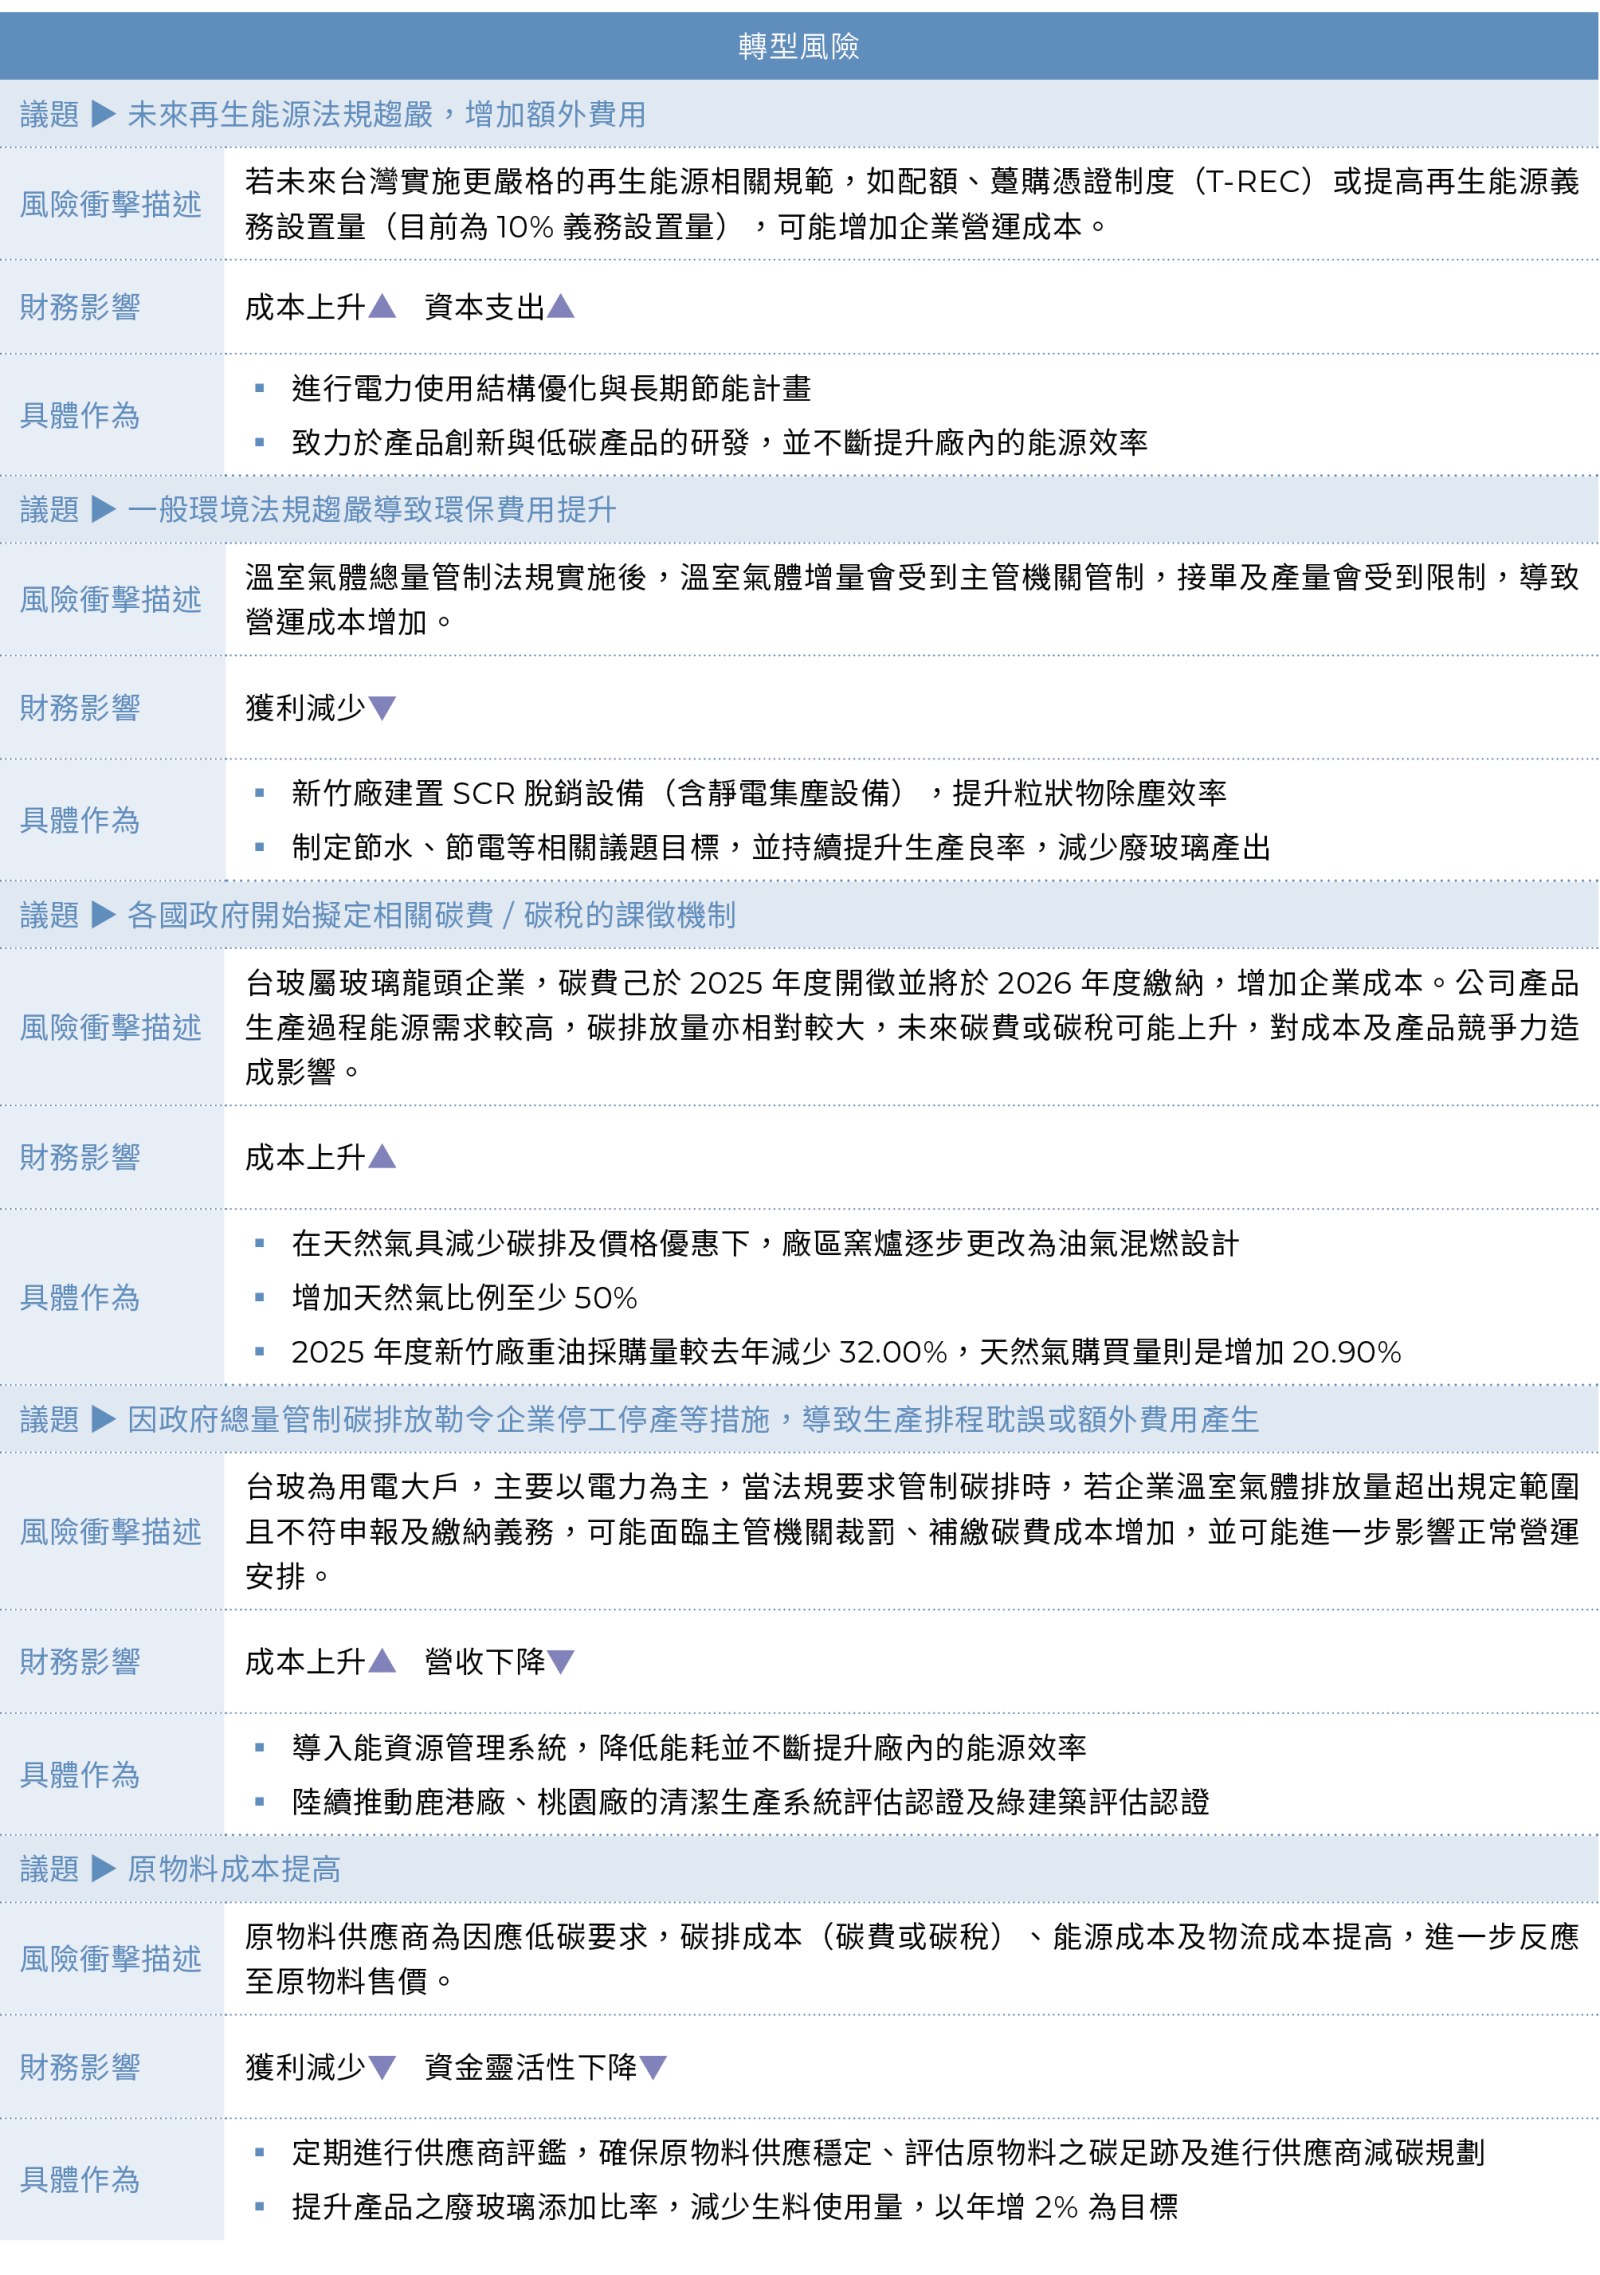
氣候變遷風險說明
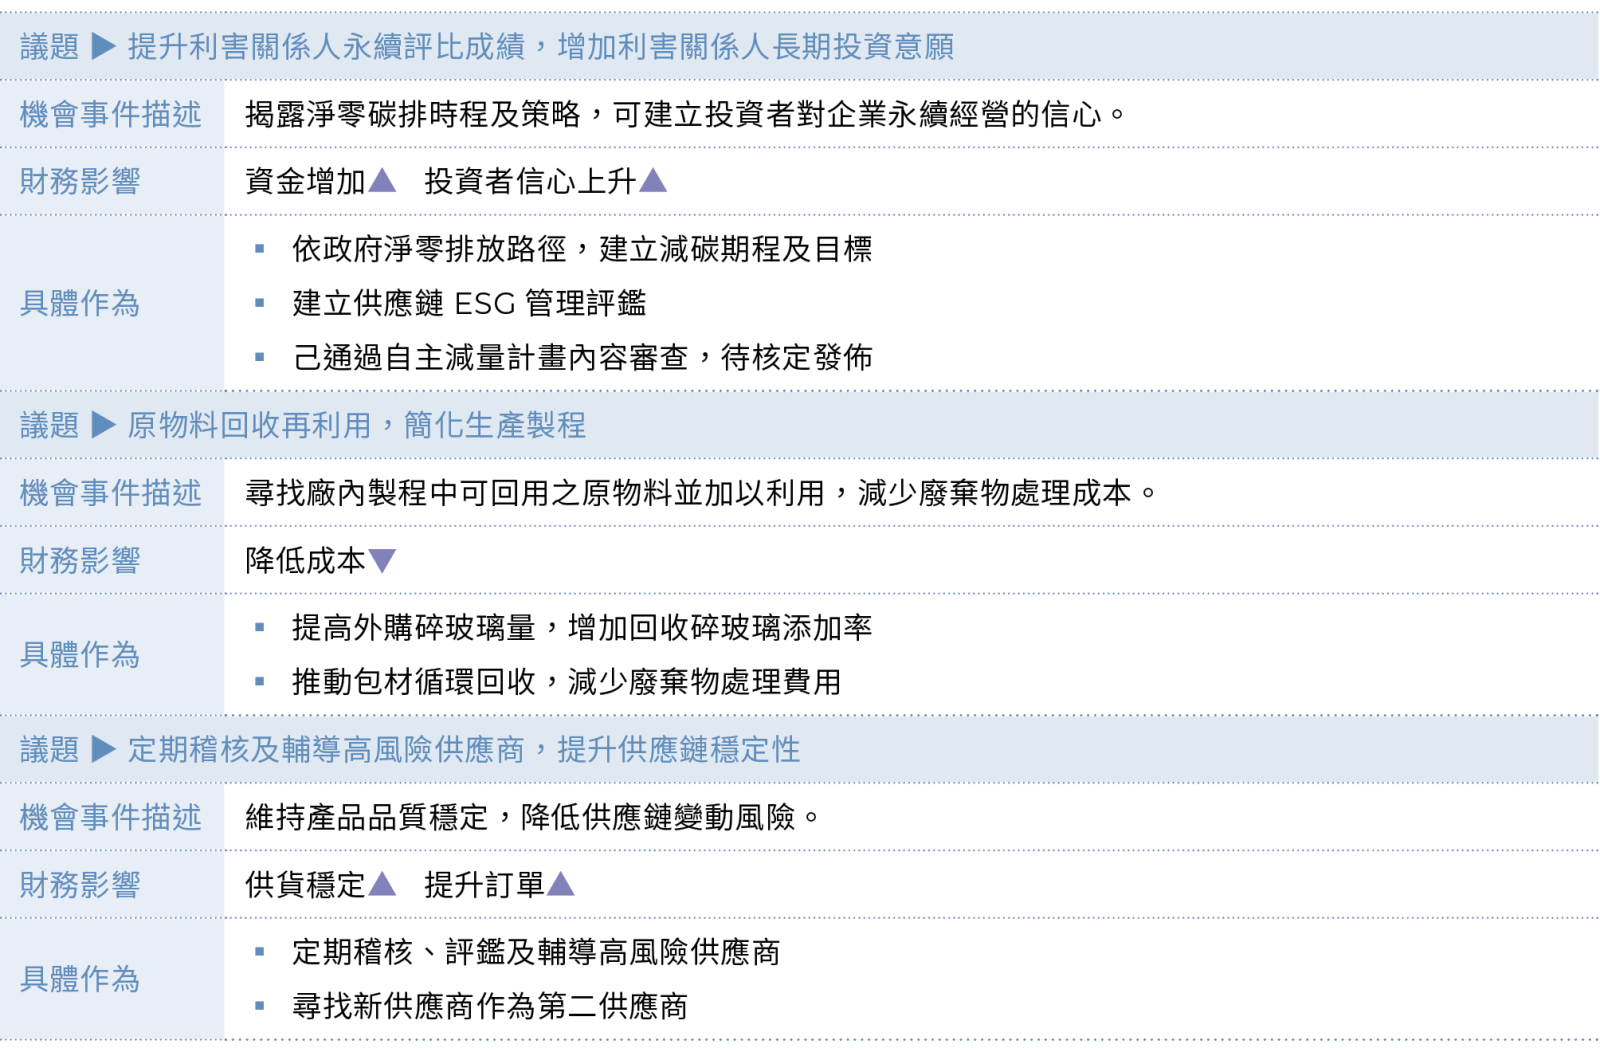
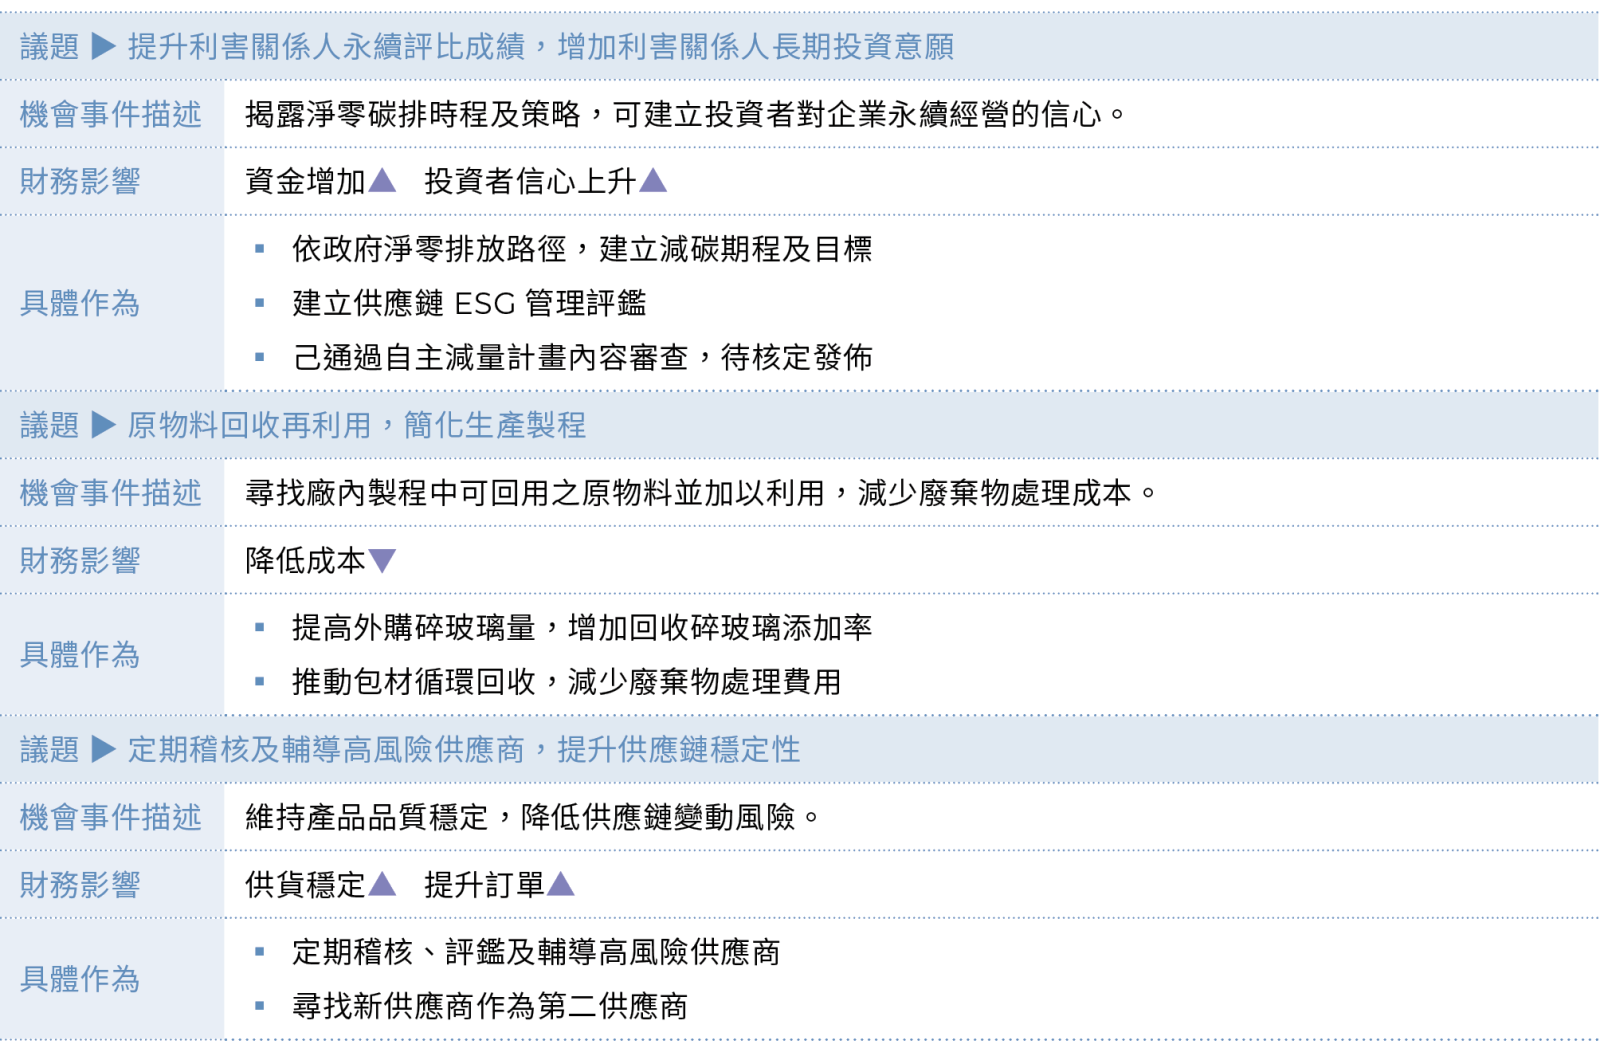
台玻氣候機會及推動策略
氣候變遷機會矩陣
氣候變遷風險說明
氣候變遷風險情境分析
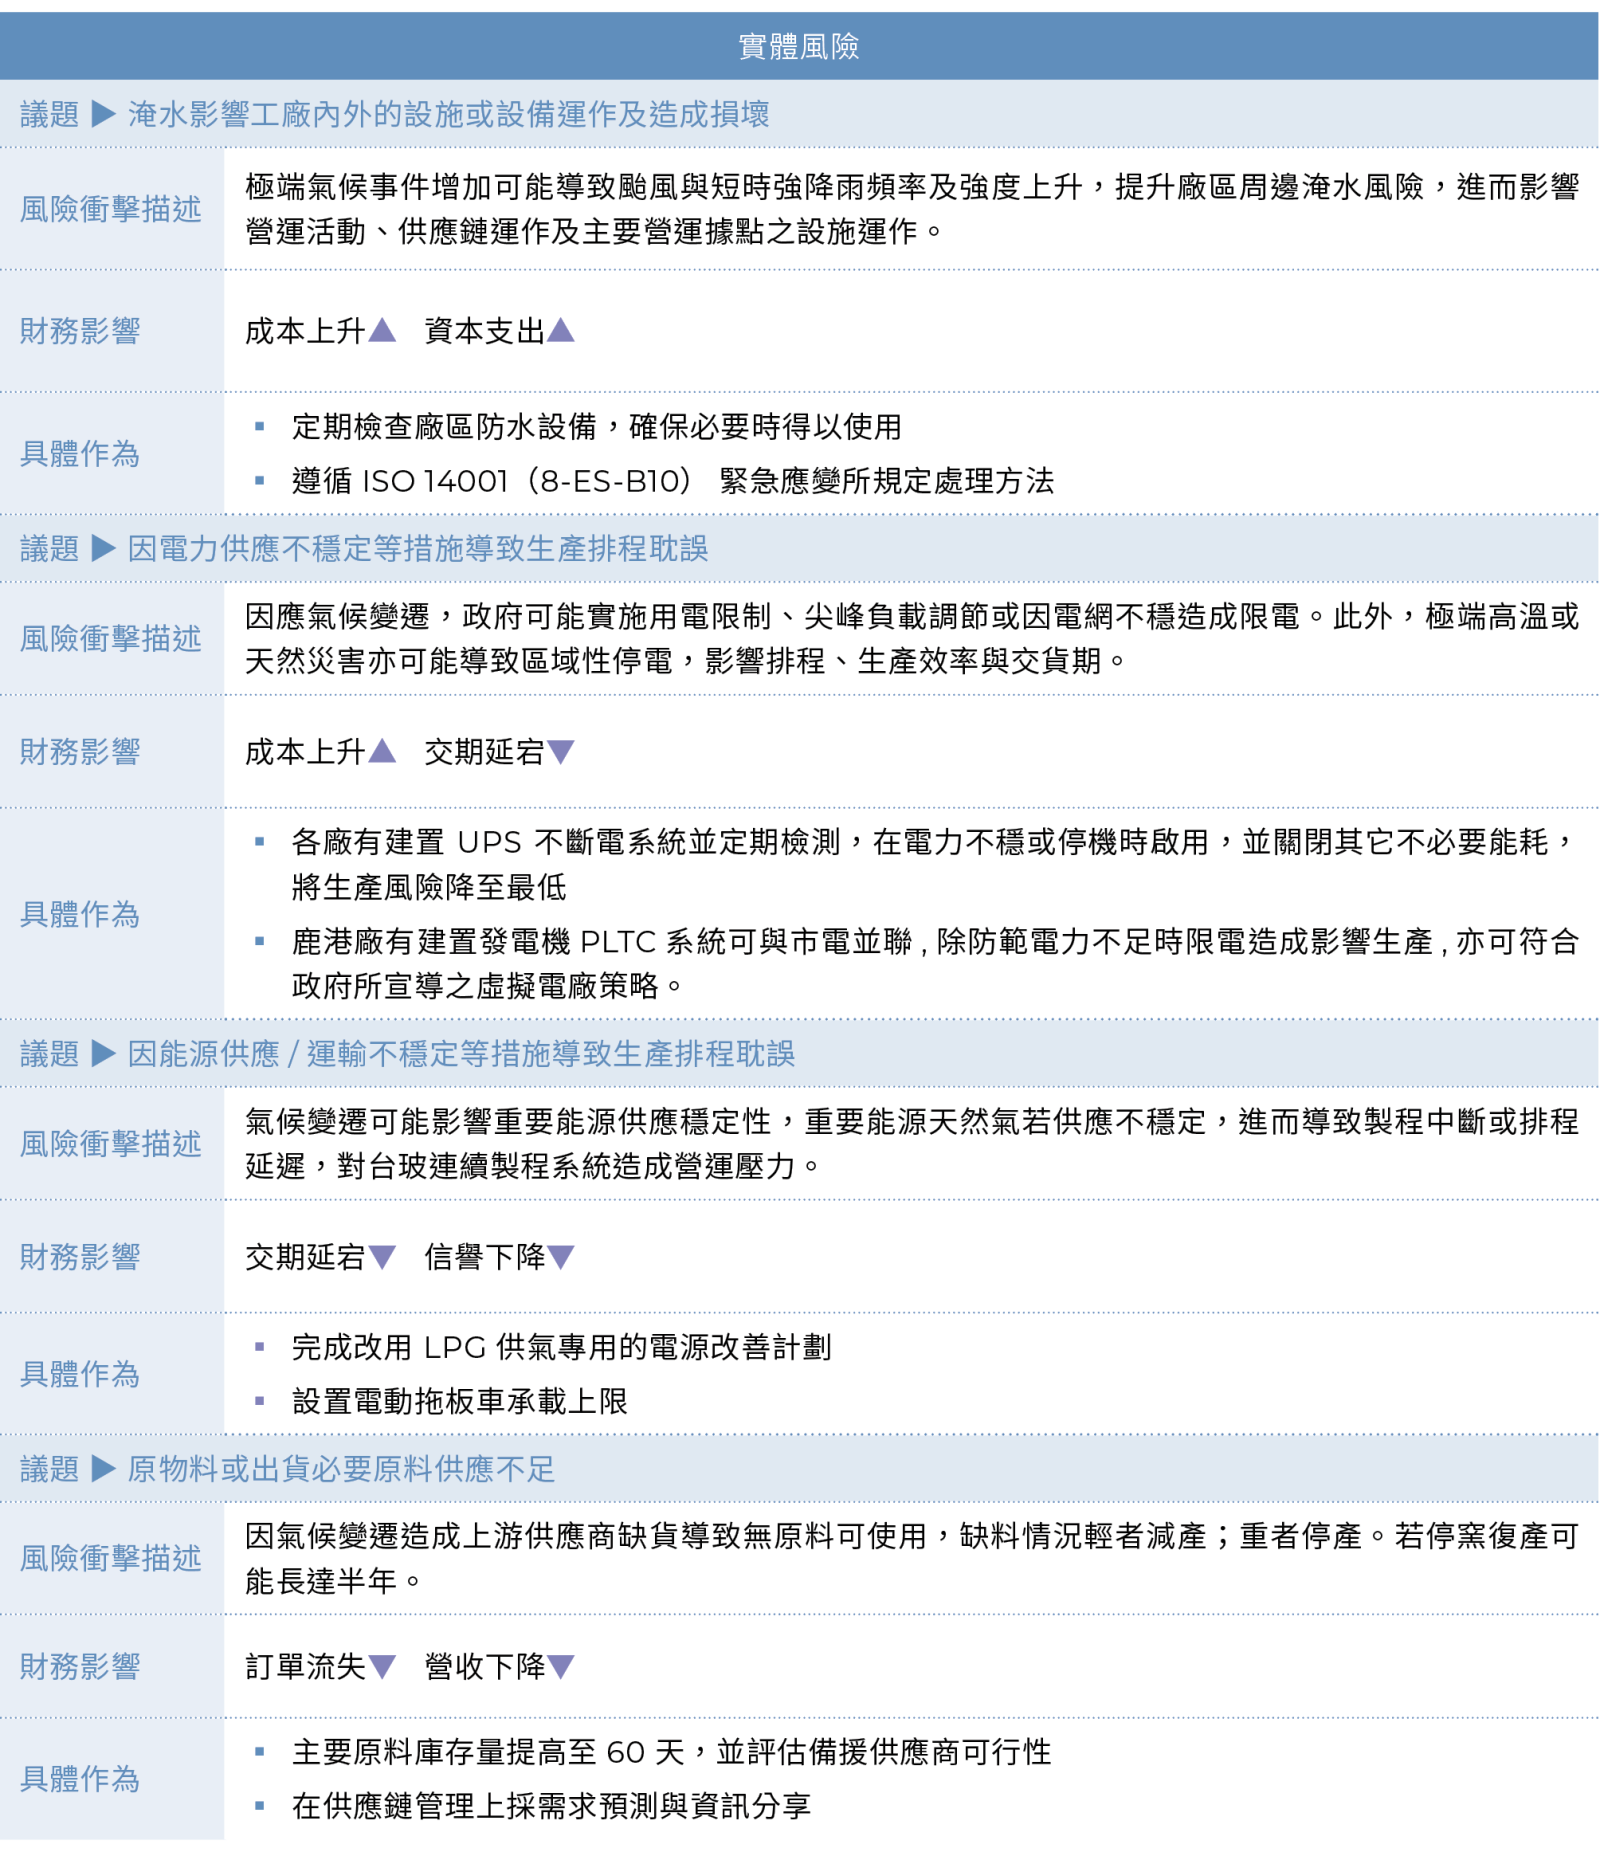
台玻在面臨氣候變遷帶來的風險時,面臨劇烈的風險問題,由於台灣地勢高低落差大,加上氣候變化劇烈,降雨分布不均,容易導致季節性和地區性的缺水問題,以及颱風梅雨季節時容易發生水患。此外,環保法規逐漸趨嚴,未來可能會產生與碳排放相關的成本和管制措施,這將對台玻造成重大的費用上升。因此,不論是「實體風險」還是「轉型風險」,我們都謹慎評估其對我們的影響,並以嚴謹的態度進行風險管理。
經過內部分析與討論後,我們挑選位於氣候變遷風險矩陣圖中「高衝擊、高頻率」之實體風險與轉型風險前兩名進行情境分析,分別為「因淹水或電力供應不穩定等措施導致生產排程耽誤」、「各國政府開始擬定相關碳費/ 碳稅的課徵機制」。以下分述:
營運據點淹水風險分析
台玻以實體風險之「淹水影響工廠內外的設施或設備運作及造成損壞」進行情境分析,針對營運生產基地(桃園廠、台中廠、新竹廠、彰濱廠和鹿港廠區),我們採用聯合國政府間氣候變遷專門委員會(Intergovernmental Panel on Climate Change, IPCC)第五次評估報告中之「代表濃度途徑」 Representative Concentration Pathways(RCPs)以輻射強迫力(Radiative Forcing)在2100 年與1750 年之間的差異量當作指標。並採用RCPs 8.5 情境,根據「國家災害防救科技中心─氣候變遷災害風險調適平台」資訊,推估本世紀中(2041~2060 年)氣候情形。
淹水災害風險分析
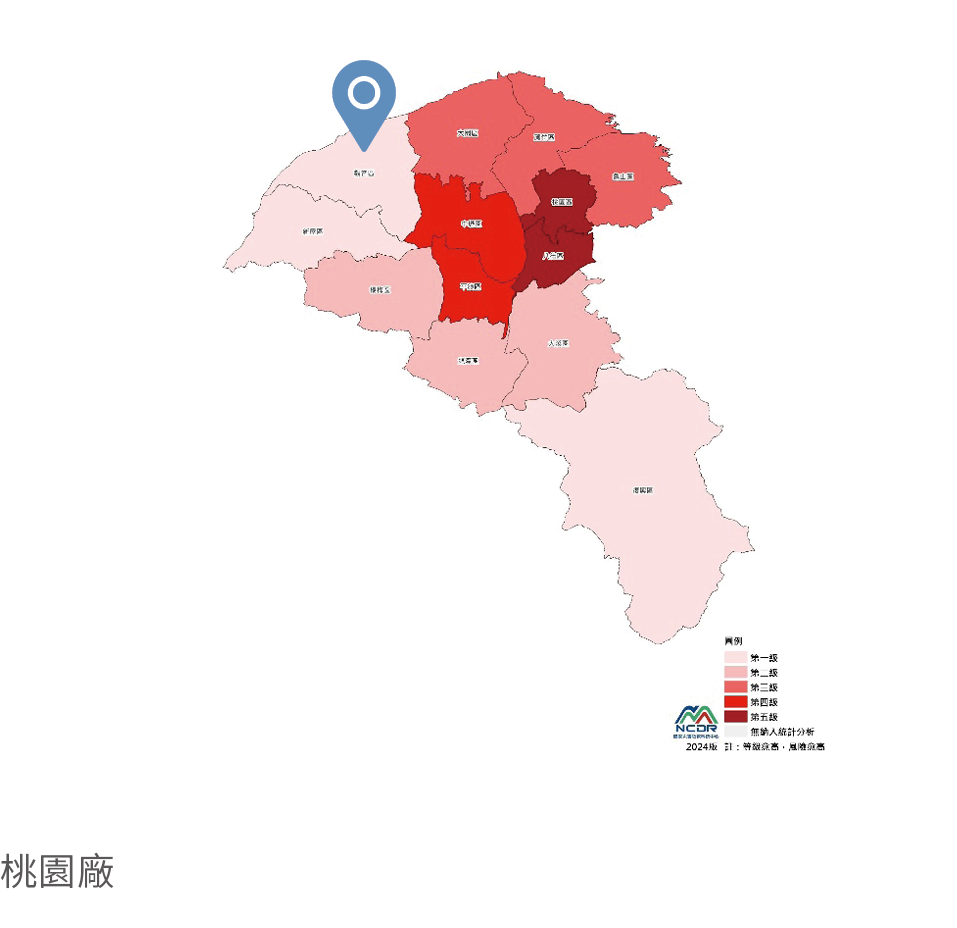
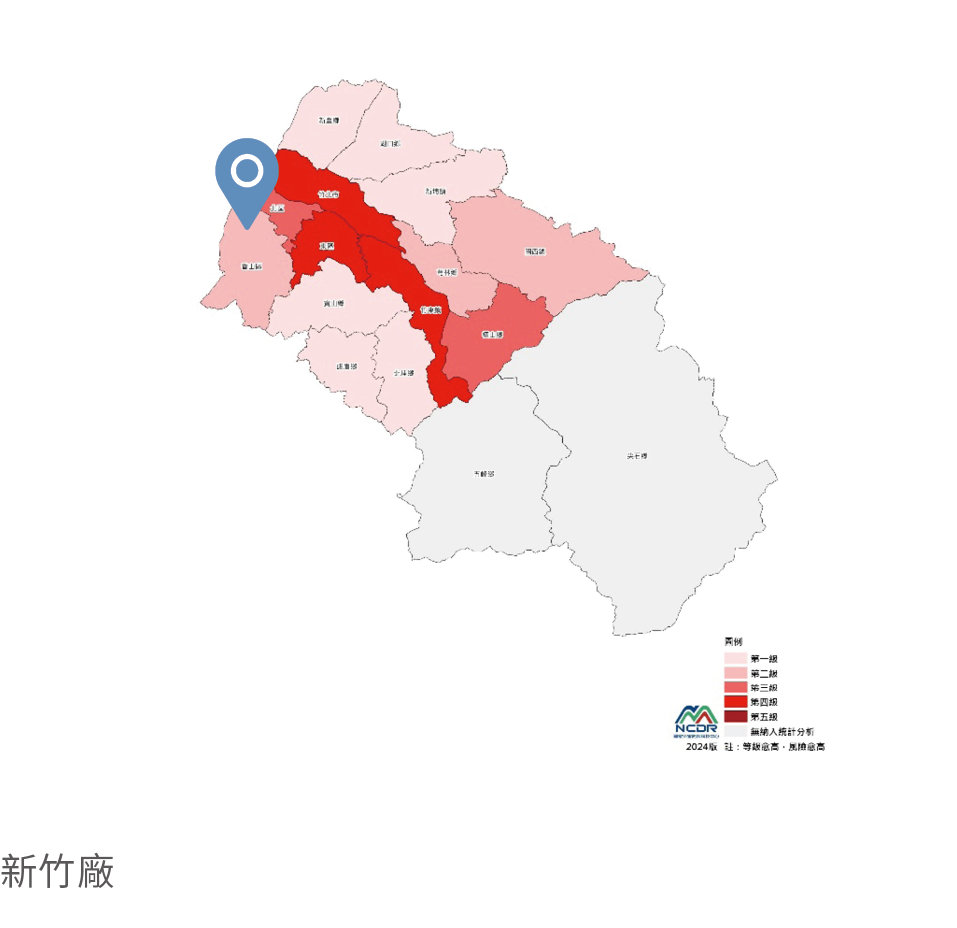
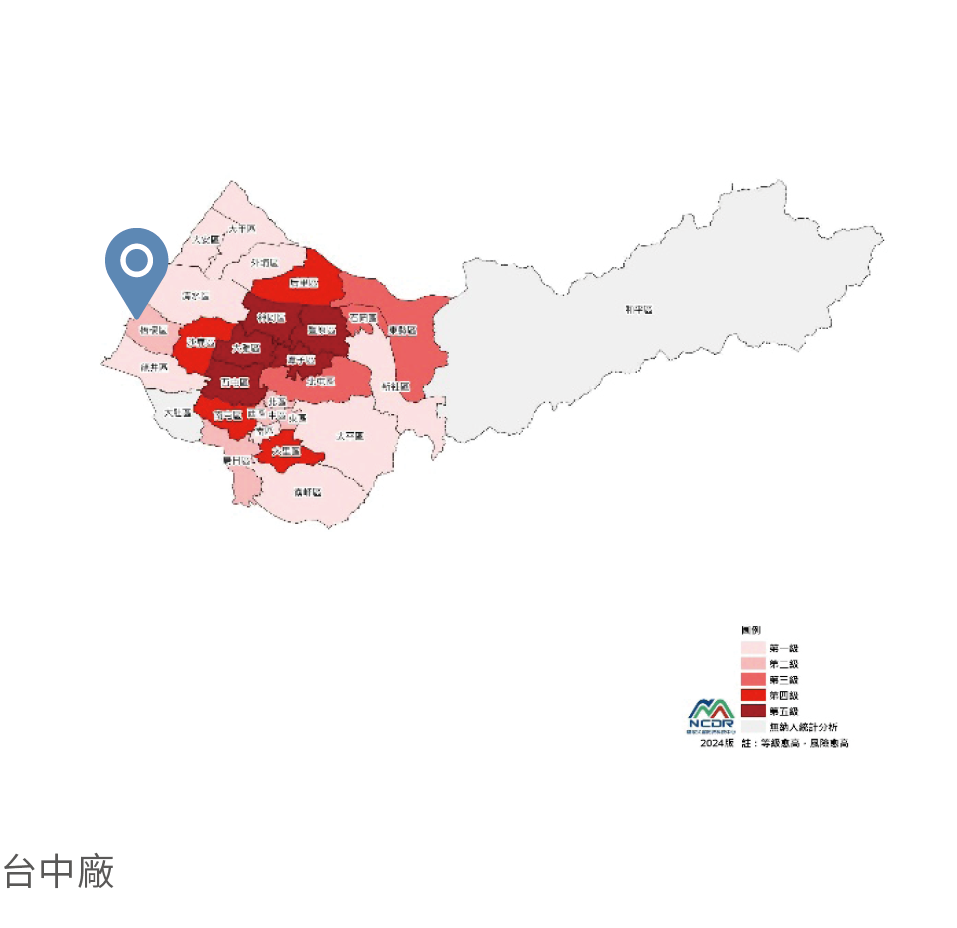
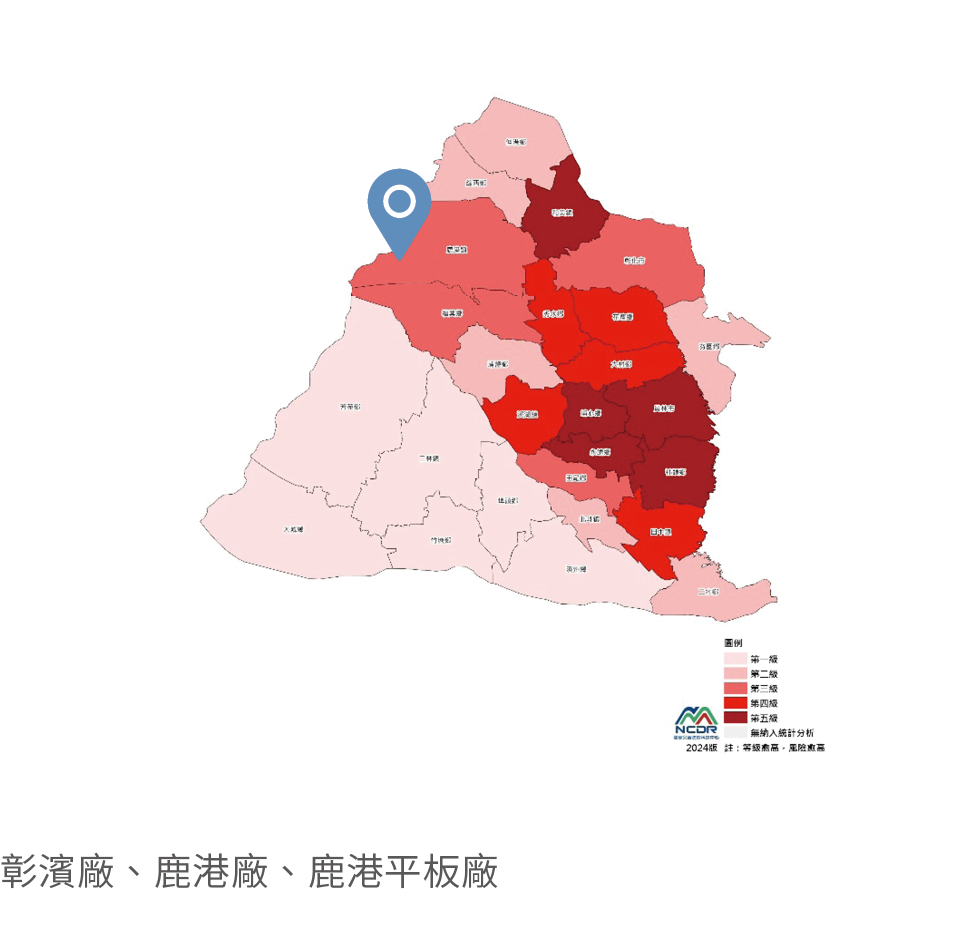
根據圖資分析結果,桃園廠位於第一級風險區域,新竹廠、台中廠位於第二級風險區域,彰濱廠、鹿港廠及鹿港平板廠皆位於第三級風險區域中,屬於淹水高風險地區。從結果上來看,台玻的生產營運基地皆有嚴重的淹水風險存在,且在未來極端天氣頻繁發生之下,危害程度勢必愈發嚴重。因此我們為了避免未來極端氣候事件導致廠區淹水,使我們營運中斷與同仁上班途中受影響,未來將針對此分析結果規劃應變政策,並審慎評估前潛在的危害性,產出管理與行動方針。
註1. 淹水災害風險是由危害度、脆弱度與暴露度三項指標分析而來,評估基期(1976~2005 年)與RCP8.5 情境下多數GCM 模式(2036~2065 年)呈現之災害風險等級
註2. 災害風險是以基期為標準分級,未來推估的災害風險圖是由33 個未來推估模式的結果進行眾數分析。
註3. 淹水災害風險等級5,表示該區域的災害風險『相對』最高,淹水風險等級1 表示災害風險相對較低,並非是無災害風險或不發生災害事件
註4. RCP8.5 高排放情境—每平方公尺的輻射強迫力在2100 年增加到8.5 瓦,減碳政策一切照舊,溫室氣體增速與目前一致,導致大氣溫室氣體濃度持續增加,升溫接近4° C,造成全球環境無可避免之損害
碳費風險分析
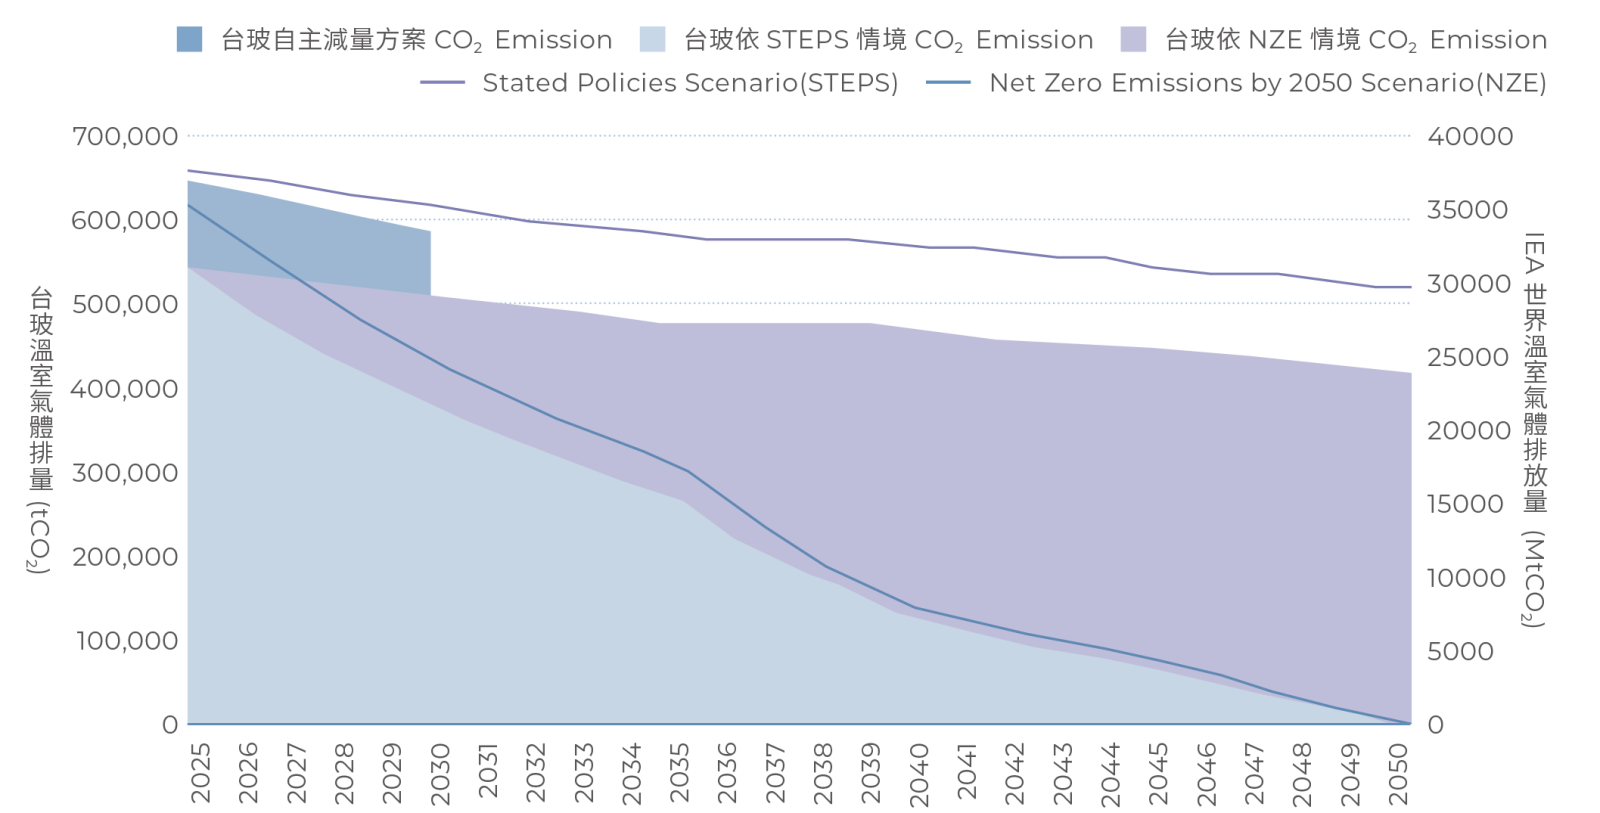
台玻以轉型風險之「各國政府開始擬定相關碳費/ 碳稅的課徵機制」進行情境分析,因應臺灣政府為達成「2050 年淨零排放」之目標,立法院已於2023 年初通過三讀「氣候變遷因應法」,於2026 年將會對國內排放源徵收碳費。而台玻於2025 年溫室氣體排放量 (範疇1+ 範疇2) 為543,948.67 公噸,為台灣排碳大戶,未來政府收取碳費,對於公司營運而言成本將會有一定的上升,並對獲利產生些微程度的衝擊。
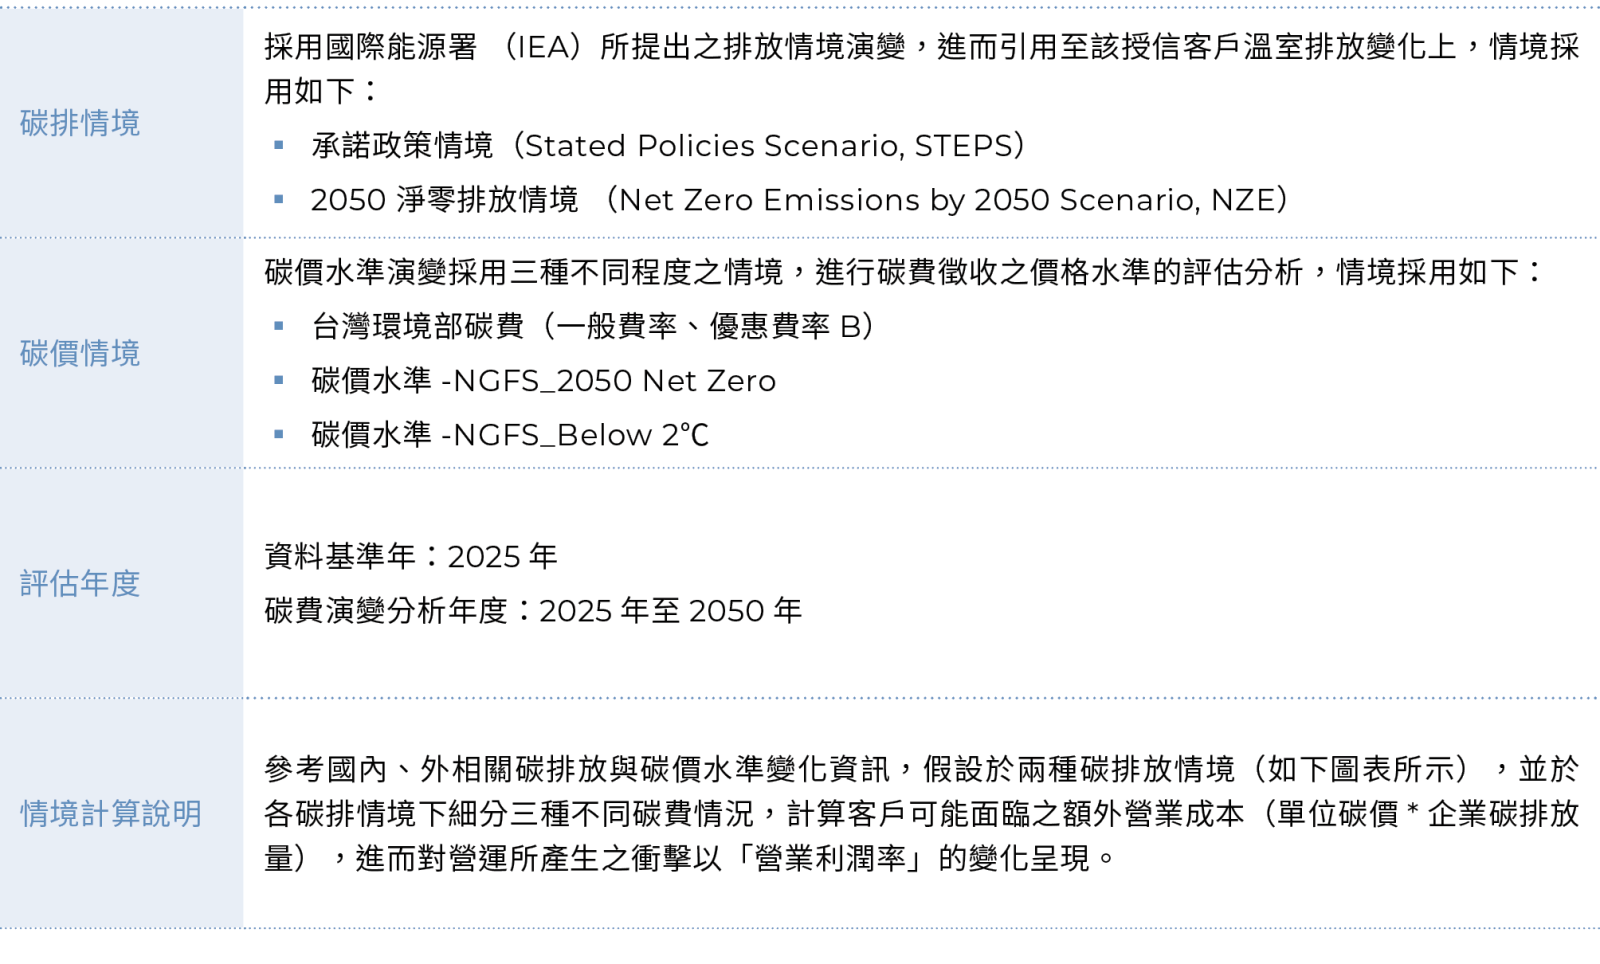
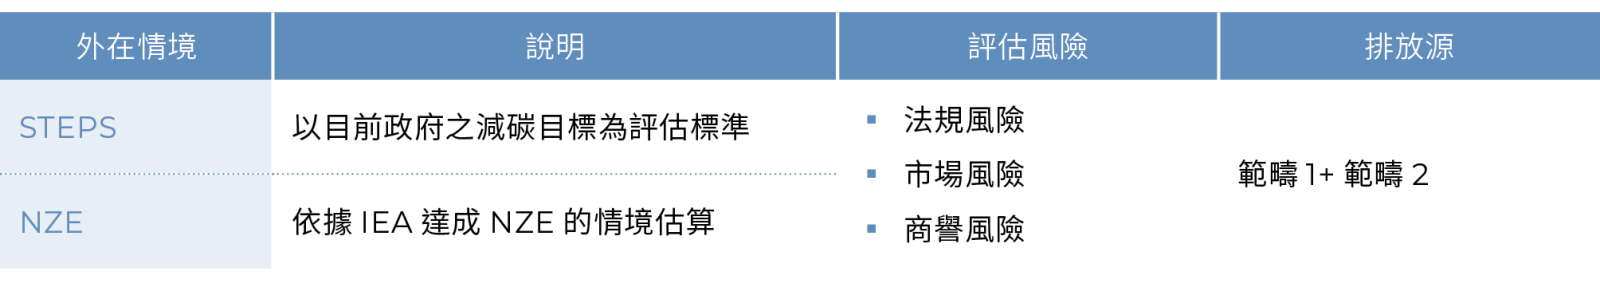
因此我們透過國際能源署 (IEA) 提出的兩種情境承諾政策情境(Stated Policies Scenario, STEPS)與 2050 淨零排放情境 (Net Zero Emissions by 2050 Scenario, NZE)分析台玻未來的碳排演變,並以每單位碳排價格徵收變化,採用兩種不同碳價水準情境分析台玻未來至 2050 年之碳費潛在水準。
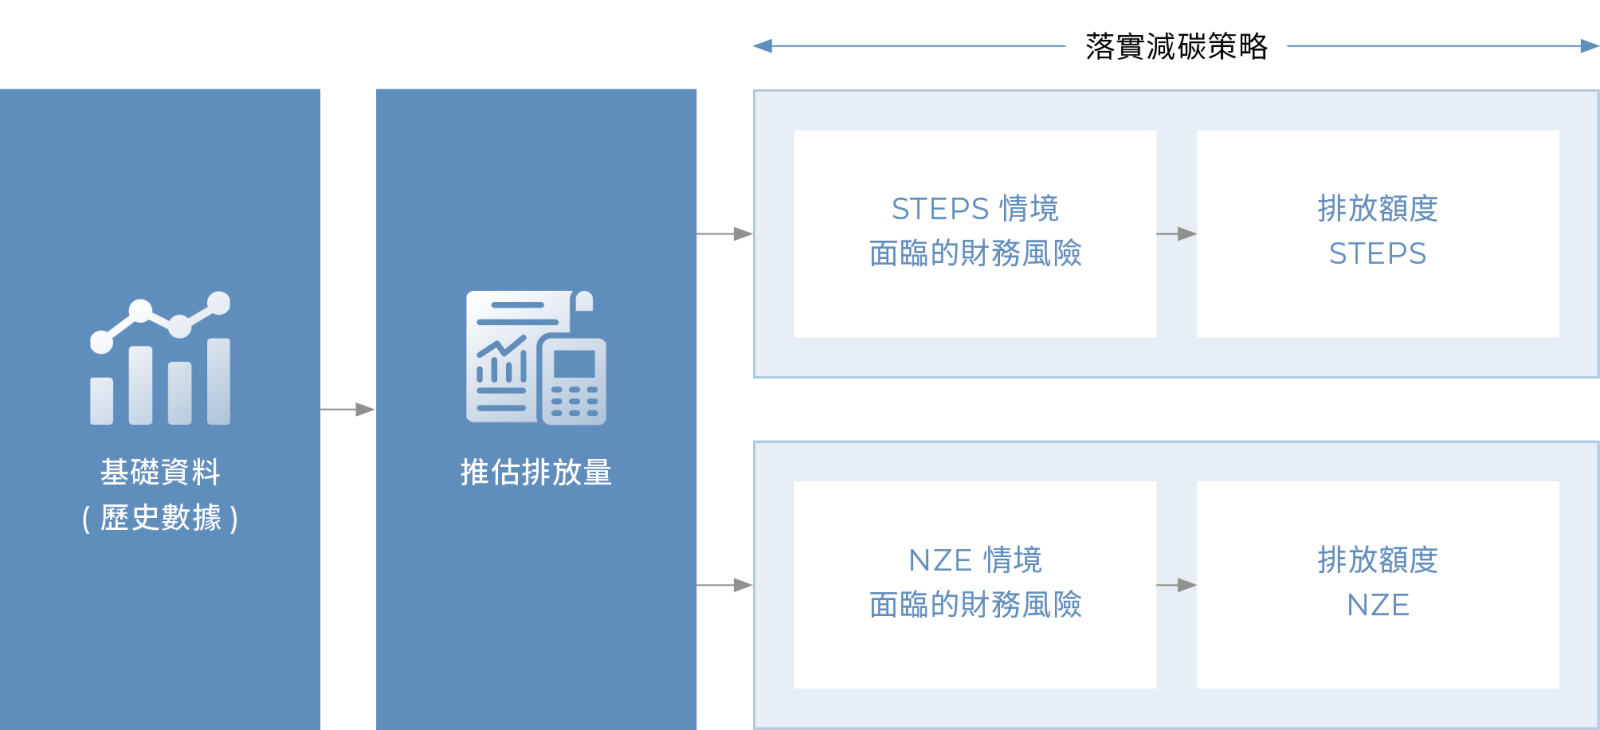
企業明確的氣候相關財務揭露,必須有嚴謹的流程與方法來實施。在氣候變遷的風險威脅下,台玻將氣候情境區分為轉型與實體兩種。在轉型情境的分析中,以 STEPS 與 NZE 兩種情境進行分析,同時考量淨零排放的可能進行財務衝擊估算。
情境分析模擬
台玻在 STEPS和 NZE 情境下碳排放趨勢
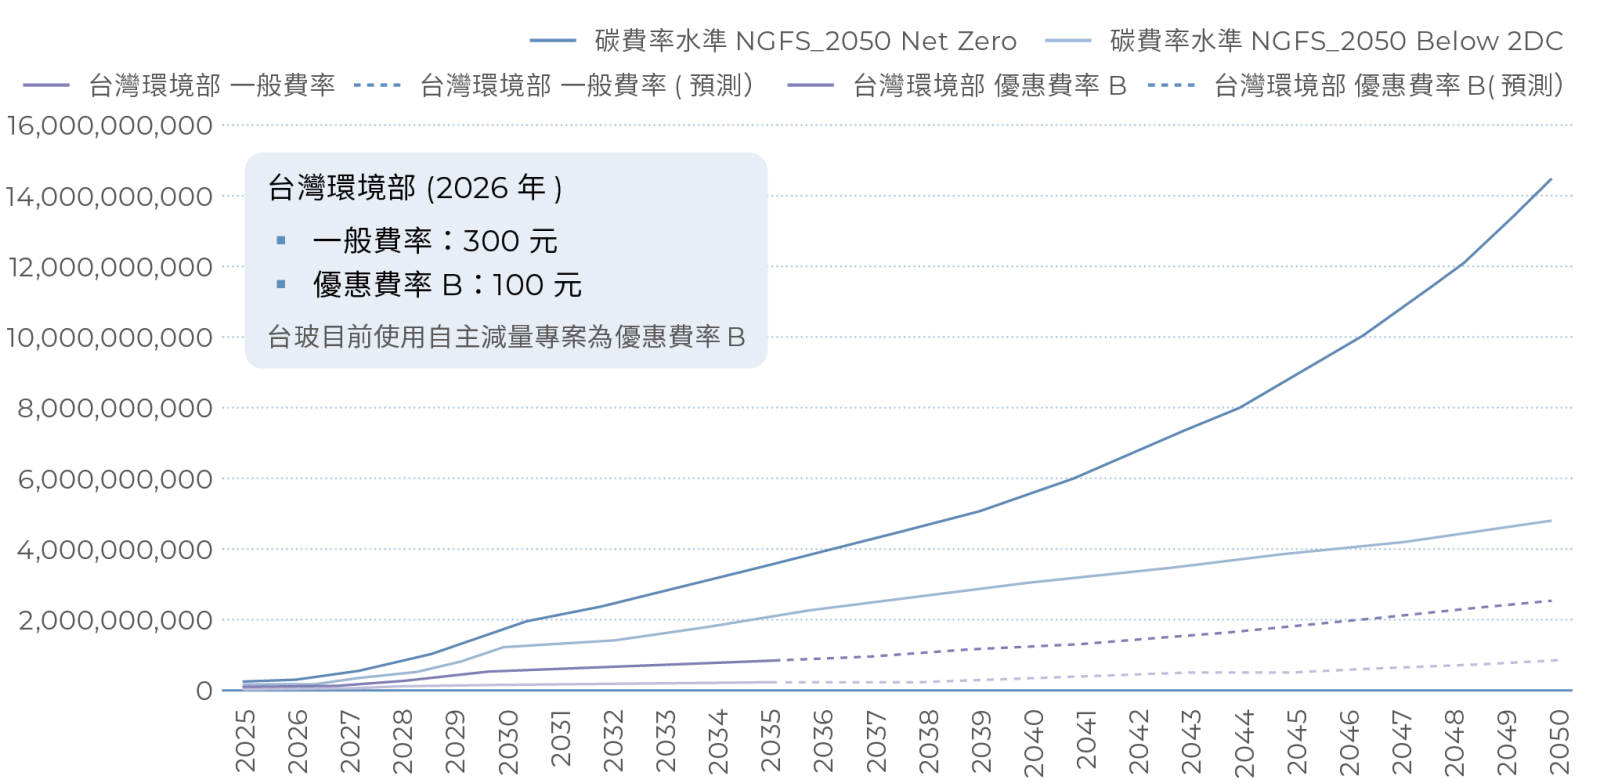
台玻評估氣候變遷可能造成的財務衝擊,聚焦在淨零碳排與暖化低於2° C 之狀況下,對於法規、市場、商譽進行情境模擬且估算財務衝擊。情境模擬在國際能源署(IEA)提出的兩種情境下,結合「NGFS 2050 Net Zero (2050 淨零碳排)」、「NGFS Below 2℃(暖化低於2° C)」以及「台灣環境部碳費」等三項碳價格之水準預測,評估自2025年至2050 年台玻在不同情境交替演變之下,將會有何程度之曝險結果,並且參考國際或當地相關成本因子,推估出至中長期可能的財務衝擊評估。
台玻在 STEPS 情境下各種碳費情境趨勢
台玻碳費在 NZE 情境下各種碳費趨勢預測
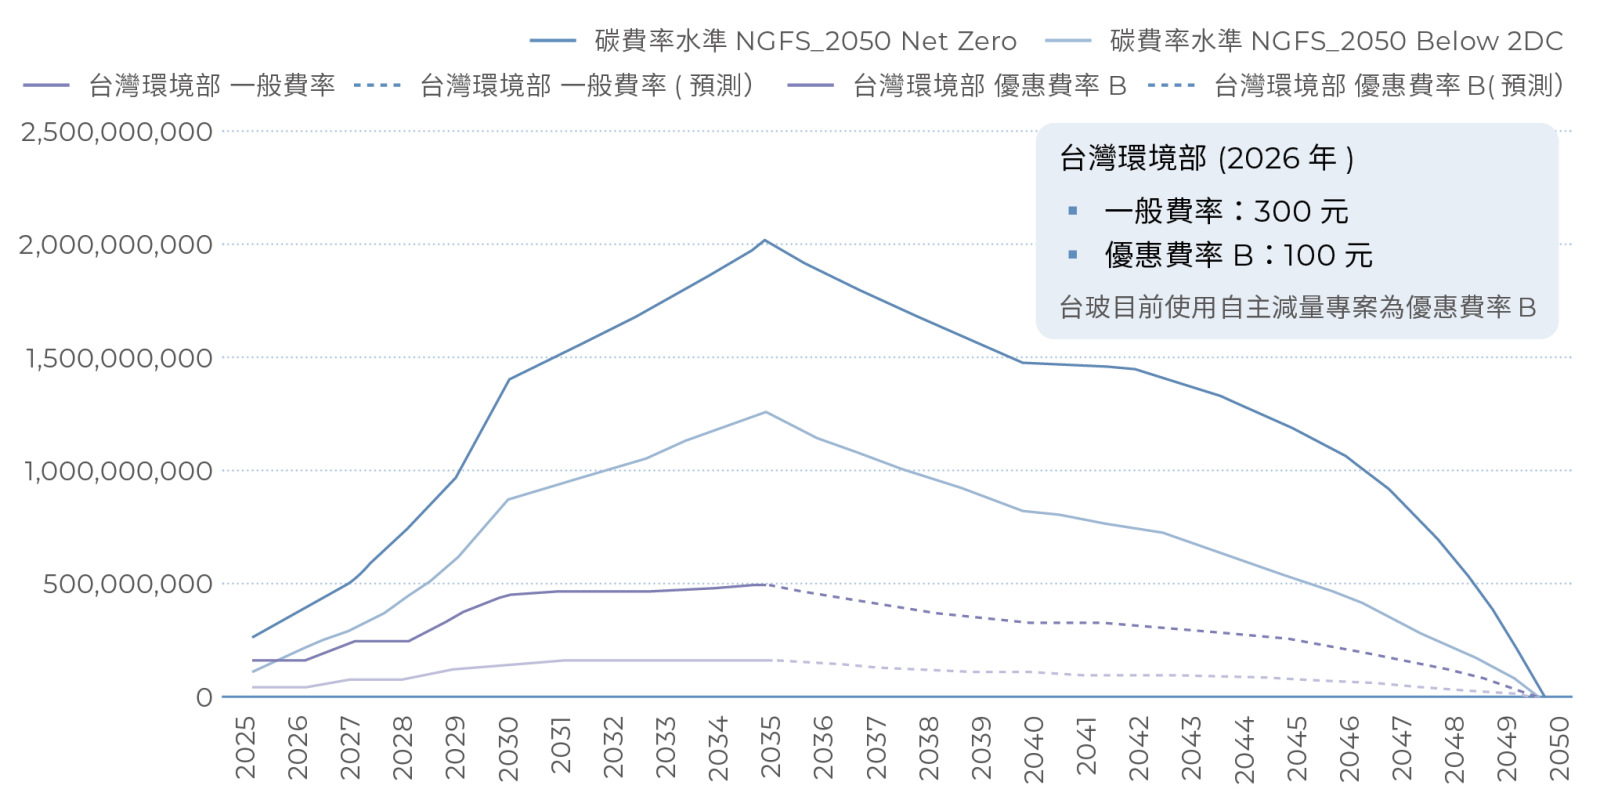
註1. 台灣環境部碳費費率情境趨勢為使用 2024 年召開第 6 次費率審議會中決議之預估費率,虛線部分則使用前項費率成長比例進行估算
除積極導入再生能源設備之建置外,我們也優化廢料再利用之比例,希望可以透過技術上的提升,減少台玻產品生命週期的每一環節碳排量,期望可以給客戶一個環保且低碳排的產品。
台玻積極推動TCFD,致力於強化氣候風險管理及資訊透明。台玻TCFD 報告書詳細介紹其應對氣候變遷的策略,並進行情境分析,評估不同氣候情境對企業營運的影響,展現台玻在減少碳排放和促進永續方面的承諾和行動。欲了解更多詳情,請參閱台玻TCFD 報告書。
台玻TCFD 核心架構
本公司氣候行動詳細內容請參閱:TCFD報告書
全球經濟論壇近幾年的報告顯示極端天氣、氣候行動失敗皆在全球風險前五大中,近四年更是位居一、二大風險,因此台玻導入 TCFD (Task Force on Climate-Related Financial Disclosures) 架構,以「治理」、「策略」、「風險管理」及「指標和目標」四個面向,擬定因應氣候變遷之策略與行動,以期降低氣候風險的衝擊。
鑑別氣候變遷風險與機會
台玻偕同外部顧問專家透過發放問卷於各廠員工,並於蒐集後進行嚴謹分析,以「發生頻率」及「衝擊程度」兩項參數計算矩陣分析,共鑑別出9 項重大氣候變遷風險與7 項未來氣候高度潛在機會。
台玻氣候變遷風險
氣候變遷風險矩陣
氣候變遷風險說明
台玻氣候機會及推動策略
氣候變遷機會矩陣
氣候變遷風險說明
氣候變遷風險情境分析
台玻在面臨氣候變遷帶來的風險時,面臨劇烈的風險問題,由於台灣地勢高低落差大,加上氣候變化劇烈,降雨分布不均,容易導致季節性和地區性的缺水問題,以及颱風梅雨季節時容易發生水患。此外,環保法規逐漸趨嚴,未來可能會產生與碳排放相關的成本和管制措施,這將對台玻造成重大的費用上升。因此,不論是「實體風險」還是「轉型風險」,我們都謹慎評估其對我們的影響,並以嚴謹的態度進行風險管理。
經過內部分析與討論後,我們挑選位於氣候變遷風險矩陣圖中「高衝擊、高頻率」之實體風險與轉型風險前兩名進行情境分析,分別為「因淹水或電力供應不穩定等措施導致生產排程耽誤」、「各國政府開始擬定相關碳費/ 碳稅的課徵機制」。以下分述:
營運據點淹水風險分析
台玻以實體風險之「淹水影響工廠內外的設施或設備運作及造成損壞」進行情境分析,針對營運生產基地(桃園廠、台中廠、新竹廠、彰濱廠和鹿港廠區),我們採用聯合國政府間氣候變遷專門委員會(Intergovernmental Panel on Climate Change, IPCC)第五次評估報告中之「代表濃度途徑」 Representative Concentration Pathways(RCPs)以輻射強迫力(Radiative Forcing)在2100 年與1750 年之間的差異量當作指標。並採用RCPs 8.5 情境,根據「國家災害防救科技中心─氣候變遷災害風險調適平台」資訊,推估本世紀中(2041~2060 年)氣候情形。
淹水災害風險分析
根據圖資分析結果,桃園廠位於第一級風險區域,新竹廠、台中廠位於第二級風險區域,彰濱廠、鹿港廠及鹿港平板廠皆位於第三級風險區域中,屬於淹水高風險地區。從結果上來看,台玻的生產營運基地皆有嚴重的淹水風險存在,且在未來極端天氣頻繁發生之下,危害程度勢必愈發嚴重。因此我們為了避免未來極端氣候事件導致廠區淹水,使我們營運中斷與同仁上班途中受影響,未來將針對此分析結果規劃應變政策,並審慎評估前潛在的危害性,產出管理與行動方針。
註1. 淹水災害風險是由危害度、脆弱度與暴露度三項指標分析而來,評估基期(1976~2005 年)與RCP8.5 情境下多數GCM 模式(2036~2065 年)呈現之災害風險等級
註2. 災害風險是以基期為標準分級,未來推估的災害風險圖是由33 個未來推估模式的結果進行眾數分析。
註3. 淹水災害風險等級5,表示該區域的災害風險『相對』最高,淹水風險等級1 表示災害風險相對較低,並非是無災害風險或不發生災害事件
註4. RCP8.5 高排放情境—每平方公尺的輻射強迫力在2100 年增加到8.5 瓦,減碳政策一切照舊,溫室氣體增速與目前一致,導致大氣溫室氣體濃度持續增加,升溫接近4° C,造成全球環境無可避免之損害
碳費風險分析
台玻以轉型風險之「各國政府開始擬定相關碳費/ 碳稅的課徵機制」進行情境分析,因應臺灣政府為達成「2050 年淨零排放」之目標,立法院已於2023 年初通過三讀「氣候變遷因應法」,於2026 年將會對國內排放源徵收碳費。而台玻於2025 年溫室氣體排放量 (範疇1+ 範疇2) 為543,948.67 公噸,為台灣排碳大戶,未來政府收取碳費,對於公司營運而言成本將會有一定的上升,並對獲利產生些微程度的衝擊。
因此我們透過國際能源署 (IEA) 提出的兩種情境承諾政策情境(Stated Policies Scenario, STEPS)與 2050 淨零排放情境 (Net Zero Emissions by 2050 Scenario, NZE)分析台玻未來的碳排演變,並以每單位碳排價格徵收變化,採用兩種不同碳價水準情境分析台玻未來至 2050 年之碳費潛在水準。
企業明確的氣候相關財務揭露,必須有嚴謹的流程與方法來實施。在氣候變遷的風險威脅下,台玻將氣候情境區分為轉型與實體兩種。在轉型情境的分析中,以 STEPS 與 NZE 兩種情境進行分析,同時考量淨零排放的可能進行財務衝擊估算。
情境分析模擬
台玻在 STEPS和 NZE 情境下碳排放趨勢
台玻評估氣候變遷可能造成的財務衝擊,聚焦在淨零碳排與暖化低於2° C 之狀況下,對於法規、市場、商譽進行情境模擬且估算財務衝擊。情境模擬在國際能源署(IEA)提出的兩種情境下,結合「NGFS 2050 Net Zero (2050 淨零碳排)」、「NGFS Below 2℃(暖化低於2° C)」以及「台灣環境部碳費」等三項碳價格之水準預測,評估自2025年至2050 年台玻在不同情境交替演變之下,將會有何程度之曝險結果,並且參考國際或當地相關成本因子,推估出至中長期可能的財務衝擊評估。
台玻在 STEPS 情境下各種碳費情境趨勢
台玻碳費在 NZE 情境下各種碳費趨勢預測
註1. 台灣環境部碳費費率情境趨勢為使用 2024 年召開第 6 次費率審議會中決議之預估費率,虛線部分則使用前項費率成長比例進行估算
除積極導入再生能源設備之建置外,我們也優化廢料再利用之比例,希望可以透過技術上的提升,減少台玻產品生命週期的每一環節碳排量,期望可以給客戶一個環保且低碳排的產品。
台玻積極推動TCFD,致力於強化氣候風險管理及資訊透明。台玻TCFD 報告書詳細介紹其應對氣候變遷的策略,並進行情境分析,評估不同氣候情境對企業營運的影響,展現台玻在減少碳排放和促進永續方面的承諾和行動。欲了解更多詳情,請參閱台玻TCFD 報告書。